Segunda Parte
Doctrina de la Superintendencia Bancaria
Crédito de vivienda / Interés
/ Intereses sobre intereses / Sistemas en unidades de valor real Uvr /
Sistemas en pesos
Concepto No. 2003036436-2. Septiembre
10 de 2003.
Síntesis: Noción. Anatocismo. Capitalización de intereses.
Sistemas de amortización para obligaciones de vivienda, y reliquidación
de obligaciones. Ley 546 de 1999.
[§ 020] «(…)
plantea algunas inquietudes relacionadas con intereses, UPAC, UVR, entre
otras, a continuación se procede a dar respuesta a las mismas,
en el orden en que fueron formuladas:
Respecto a la definición de "interés",
es del caso señalar que nuestra legislación positiva no
define el término 'interés', mas el Código Civil
hace alusión a él cuando, en referencia a los que generan
los capitales exigibles, los cataloga como 'frutos civiles' (artículo
717).
"La conceptualización
del término ha sido tarea de la jurisprudencia y de la doctrina
(…) Así, por ejemplo, la Corte Suprema de Justicia, en sentencia
del 28 de junio de 1979, expresó: 'La utilidad o ganancia periódica
que produce un capital se conoce con el nombre de intereses o frutos civiles'.
El Consejo de Estado, por su parte, en fallo proferido diez años
antes al pronunciamiento de la Corte (19 de junio de 1969), precisó
que el término desde un aspecto comercial 'quiere decir el lucro
que produce el capital'.
En sentido similar,
en cuanto a su descripción parcial se refiere, se manifiestan algunos
autores. Tal es el caso de Carlos A. Zarruk G. (La corrección monetaria
y el Crédito en UPAC, Bogotá, 1986) quien ve en el interés
la 'cantidad adicional obtenida como resultado de la inversión
de una determinada suma de dinero durante un período de tiempo
cualquiera. Es la suma pagada por quien recibe una cantidad de dinero
en calidad de depositario o prestatario a la persona que ha renunciado
a la utilización de la misma'. (Citado, entre otros, en el concepto
No. 90075816-1 emanado de esta Oficina, en el que ciertamente se hizo
advertencia del enfoque que el autor de la noción da a ella como
medida de evaluación de alternativas de inversión)1.
Así mismo el Título
Segundo, capítulo primero, literal f) de la Circular Básica
Jurídica (Circular Externa 007 de 1996 expedida por esta Superintendencia)
estableció que "(…) los intereses son los réditos
de un capital , debiéndose entender incluido en ellos tanto lo
que se cobra por ceder el beneficio de hacer uso del dinero, como por
asumir el riesgo que ello representa y, en general, todas las cargas de
tipo accesorio que se derivan para el acreedor respectivo, con excepción
de los impuestos directos que se causen, como podrían ser los estudios
de crédito y los costos de control y cobranza normal u ordinaria,
resultando así remunerada con tales réditos, y en su integridad,
la operación financiera.
En estos términos,
para efectos del control que corresponde efectuar a este Despacho sobre
lo dispuesto por el artículo 1168 del Código de Comercio,
ineludiblemente tendrá que entenderse dentro del concepto de interés
todas las sumas que se carguen o reciban directamente o por interpuesta
persona, teniendo como causa la entrega de dinero, a título de
depósito o de mutuo,"(...) 'aún cuando las mismas se
justifiquen por concepto de honorarios comisiones u otras semejantes.
Así mismo, se incluirán
dentro de los intereses las sumas que el deudor pague por concepto de
servicios vinculados directamente con el crédito en exceso de las
sumas que señale el reglamento'. Tales conceptos se integrarán
al de los intereses, propiamente así denominados, para luego deducir
su equivalencia en términos reales o efectivos, de conformidad
con lo previsto en el artículo 68 de la Ley 45 de 1990.
Igualmente, resulta del
caso recordar que de conformidad con lo dispuesto en el artículo
121, numeral 3 del Estatuto Orgánico del Sistema Financiero, en
las obligaciones estipuladas en unidades de poder adquisitivo constante
(UPAC) o respecto de las cuales se estipule cualquier cláusula
de reajuste, la corrección monetaria o el reajuste, según
el caso, computará como interés".
De igual forma, el numeral 10 del literal
h) del mismo aparte del mencionado instructivo señala:
"A continuación
se define cada uno de los tipos de interés aceptables con su significado
y ejemplos, definiciones que deberán ser aplicadas por las entidades
vigiladas tanto en los rendimientos que pagan por los recursos captados,
como en el cobro de intereses anticipados o vencidos de los préstamos
efectuados por éstas, de conformidad con la tasa fijada por la
ley en cada caso.
• Tipo de interés
La tasa efectiva de interés
es la que se refiere a la unidad de tiempo y a la unidad de capital y
se liquida por unidad de tiempo.
El símbolo internacional
que se utiliza para el tipo efectivo de interés es letra minúscula
"i".
Ejemplos:
i = 24% efectivo anual.
Significa que el inversionista
obtiene, después de un año sobre cada peso depositado, 24
centavos de interés.
i= 12% efectivo semestral.
Significa que el inversionista
obtiene después de un semestre sobre cada 100 pesos, 12 pesos de
interés.
• Tipo nominal de
interés
El tipo nominal de interés
es el que se refiere a la unidad de tiempo y a la unidad de capital y
se liquida por fracción de unidad de tiempo.
El símbolo internacional
que se utiliza para el tipo nominal de interés es la letra minúscula
j(m), donde m significa el número de pagos del interés por
unidad de tiempo.
Ejemplos:
j (12) = 24% nominal anual pagado por meses.
Significa que el inversionista
obtiene, sobre cada peso depositado, un interés mensual de 2 centavos.
j (6) = 9% nominal semestre
pagado por meses.
Significa que el inversionista
obtiene sobre cada 100 pesos depositados, un interés mensual de
un peso con cincuenta centavos. La unidad de tiempo es aquí el
semestre.
• Tipos equivalentes
de interés
La unidad de capital se
convierte, después de la unidad de tiempo, en el capital 1 + i,
si se liquida el tipo efectivo de interés i. Al mismo tiempo, se
convierte la unidad de capital, después de la unidad de tiempo,
en el capital [i j (m) ]m decimos que i es el tipo efectivo equivalente
al tipo nominal j(m) y viceversa.
Ejemplos:
Cuál es el tipo efectivo de interés anual i, equivalente
a un tipo nominal de interés j(12) de 24% anual pagado por mes?
j(12) = 24% nominal anual pagado por meses i= 26,82% efectivo anual.
Lo que significa que no
importa si se paga al inversionista de conformidad con una tasa efectiva
anual de 26.82% o si se paga mensualmente 2%, o sea 24% nominal anual
pagado por meses. Las dos tasas son equivalentes.
Cuál es el tipo
de interés nominal semestral pagado por meses, equivalente a un
tipo efectivo semestral de 12%?
i= 12% efectivo semestral.
j(6) = 11.44% nominal semestral pagado por meses.
Significa que no importa
si se paga al inversionista de conformidad con una tasa efectiva semestral
del 12% o si se le paga semestralmente 1.907% o sea 11.44% nominal semestral,
pagado por meses. Las dos tasas son equivalentes".
Para mayor ilustración acerca de
la noción del término "interés" así
como de su clasificación, adjunto concepto OJ-191 de 1984 expedido
por esta Superintendencia, así como concepto que sobre el particular
rindió la Sala de Consulta y Servicio Civil del Consejo de Estado
el día 5 de julio del 2000.
Ahora bien, en cuanto a sus interrogantes
relacionados con la capitalización de intereses y el anatocismo
es del caso señalar que en materia civil, el cobro de intereses
sobre intereses es una estipulación que se encuentra absolutamente
prohibida, tal como expresamente lo señala el artículo 2235
del código de la materia, en armonía con lo previsto en
el artículo 1617, numeral 3 de la misma codificación.
Igual tratamiento ha recibido en el campo
mercantil salvo por dos excepciones conforme a las cuales resulta viable
esta modalidad de cobro de réditos sobre intereses pendientes.
Es así como en los términos
del artículo 886 del Estatuto Mercantil, "los intereses pendientes
no produzcan intereses sino desde la fecha de la demanda judicial del
acreedor, o por acuerdo posterior al vencimiento, siempre que en uno y
otro caso se trate de intereses debidos con un año de anterioridad,
por lo menos". Bajo esta disposición, el Gobierno Nacional
mediante Decreto 1454 de 1989, artículo 1º. consideró
que la expresión intereses pendientes o atrasados se refería
a "aquellos que sean exigibles, es decir, los que no han sido pagados
oportunamente".
Ahora bien, existe una figura distinta
al anatocismo (cobro de intereses sobre intereses) que es el sistema de
capitalización de intereses consistente en el aumento del capital
por la adición de los intereses vencidos al final de cada uno de
los períodos de tiempo a que se refiere la tasa, es decir, que
siempre que no se pague efectivamente el interés al final del período,
sino que se añade al capital, se dice que los intereses se capitalizan,
por lo que el capital se va haciendo constantemente mayor y en consecuencia
el monto de interés a pagar al final de cada período sucesivo
es mayor que el del período anterior.
Vale la pena resaltar que la capitalización
de intereses remuneratorios debe pactarse o acordarse expresamente entre
las partes.
En sistemas de crédito donde se
haya pactado la cláusula de capitalización de intereses
es manifiestamente claro que al convertirse tales intereses en capital
no existiría conflicto alguno puesto que se estaría cobrando
intereses sobre capital; sin embargo, si no se pactó la cláusula
de capitalización de intereses remuneratorios, es obvio que ellos
en ningún momento se convierten en capital, manteniendo siempre
la naturaleza de intereses, caso en el cual no puede el acreedor válidamente
cobrar intereses sobre intereses por cuanto constituye una práctica
que está prohibida por el artículo 1617 del Código
Civil y el citado 886 del Código de Comercio.
Dentro del ámbito de competencia
de esta Entidad, hay que destacar que el numeral 1 del artículo
121 del Estatuto Orgánico del Sistema Financiero -que recogió
el parágrafo 1° del artículo 64 de la Ley 45 de 1990-,
establece:
"Artículo
121. SISTEMAS DE PAGO E INTERESES
1. Capitalización de intereses en operaciones de largo plazo.
En operaciones de largo plazo los establecimientos de crédito podrán
utilizar sistemas de pago que contemplen la capitalización de intereses,
de conformidad con las reglamentaciones que para el efecto expida el Gobierno
Nacional" (el aparte resaltado fue declarado inexequible únicamente
en cuanto a los créditos para financiación de vivienda a
largo plazo, en Sentencia C-747 del 6 de octubre de 1999 de la Corte Constitucional,
Magistrado Ponente Alfredo Beltrán Sierra).
En efecto, en la providencia mencionada
la Corte Constitucional declaró inexequibles las normas relativas
a la capitalización de intereses "únicamente en cuanto
a los créditos para la financiación de vivienda a largo
plazo, inexequibilidad cuyos efectos se difieren hasta el 20 de junio
del año 2000, fecha límite para que el Congreso expida la
ley marco correspondiente", bajo las siguientes consideraciones:
"(...) cuando se
trate de créditos para la adquisición de vivienda, es evidente
que la 'capitalización de intereses', si resulta violatoria del
artículo 51 de la Constitución, pues, como ya se dijo en
Sentencia C-383 del 27 de mayo de 1999, (Magistrado Ponente, doctor Alfredo
Beltrán Sierra), (...) 'la constitución establece el 'derecho
a la vivienda digna' como uno de los derechos sociales y económicos
de los colombianos, el cual, desde luego, no puede por su propia índole
ser de realización inmediata sino progresiva. Por ello, el constituyente
ordena al Estado la fijación de 'las condiciones necesarias para
hacer efectivo este derecho', así como el 'promover planes de vivienda
de interés social', y sistemas adecuados de financiación
a largo plazo' (...)".
" '4.4 Para la Corte
es claro que conforme a la equidad ha de mantenerse el poder adquisitivo
de la moneda, razón esta por la cual pueden ser objeto de actualización
en su valor real las obligaciones dinerarias para que el pago de las mismas
se realice conforme a la corrección monetaria.
" '4.5 Es decir,
la actualización a valor presente de las obligaciones dinerarias
contraídas a largo plazo con garantía hipotecaria para la
adquisición de vivienda, ha de realizarse sobre el capital que
se adeuda. Con ello se mantiene el equilibrio entre acreedor y deudor,
pues quien otorga el crédito no verá disminuido su valor,
ni el adquirente de la vivienda y deudor hipotecario la cancelará
en desmedro del poder adquisitivo de la moneda cuando se contrajo la obligación'
".
" 'Y, en la misma
Sentencia ya mencionada, se agregó luego que el equilibrio de las
prestaciones entre la entidad crediticia prestamista y el deudor se altera
en desmedro de este último, 'cuando a los intereses de la obligación
se les capitaliza con elevación consecuencial de la deuda liquidada
de nuevo en Unidades de Poder Adquisitivo Constante que, a su turno, devengan
nuevamente intereses que se traen, otra vez, a valor presente en UPAC
para que continúen produciendo nuevos intereses en forma indebida',
lo cual, como salta a la vista, quebrante, de manera ostensible el artículo
51 de la Constitución (...)".
En desarrollo de lo expuesto en esta providencia,
se expidió la Ley 546 de 1999, mediante la cual se dictaron normas
en materia de vivienda y se prohibió expresamente la capitalización
de intereses, normatividad que rige a partir del 23 de diciembre de 1999,
fecha en la cual ésta fue promulgada.
Por su parte, el parágrafo del
artículo 17 de la mencionada ley autorizó a los establecimientos
de crédito, "para otorgar créditos de vivienda denominados
en moneda legal colombiana, siempre que tales operaciones de crédito
se otorguen con una tasa fija de interés durante todo el plazo
del préstamo, los sistemas de amortización no contemplen
capitalización de intereses y se acepte expresamente el prepago,
total o parcial, de la obligación en cualquier momento sin penalidad
alguna (...)" (se resalta).
De lo anterior se deduce que la capitalización
de intereses constituye una práctica que se encuentra permitida
y puede ser pactada en operaciones de mediano y largo plazo otorgadas
por los establecimientos de crédito, excepto en los créditos
otorgados para financiar la adquisición de vivienda, figura permitida
y legal hasta el 23 de diciembre de 1999, fecha a partir de la cual no
puede ser acordada en esta modalidad de créditos.
En consecuencia, respecto de los créditos
de vivienda, los sistemas de amortización con capitalización
de intereses eran los que aplicaban las entidades financieras con anterioridad
a la expedición de la Ley 546 de 1999, por lo que para establecer
el funcionamiento de los mismos debe dirigirse directamente a la entidad
financiera respectiva, a fin de que lo ilustre sobre el particular.
Lo anterior hasta la expedición
de la Ley 546 mencionada, la cual al referirse a las condiciones de los
créditos de vivienda individual a largo plazo, en el numeral 7
del artículo 17 dispuso que: "Los sistemas de amortización
tendrán que ser expresamente aprobados por la Superintendencia
Bancaria". Tales sistemas, sean en UVR o en pesos, deben cumplir
las condiciones de tasa fija por todo el plazo y la no capitalización
de intereses establecidas en dicha ley.
Con fundamento en lo anterior, se expidió
la Circular Externa 068 de 2000, recogida por la Circular 085 del mismo
año, hoy incorporada al numeral 5 del capítulo cuarto, título
tercero de la Circular Básica Jurídica (Circular Externa
07 de 1996), mediante la cual este organismo autorizó con carácter
general los sistemas de amortización que debían adecuarse
todas las obligaciones de vivienda a partir del 15 de septiembre de 2000,
y que resultan de aplicación tanto para los créditos que
se encontraban vigentes a tal fecha así como aquellos que se otorguen
en adelante, que se describen a continuación:
Sistemas en Unidades de Valor Real UVR:
l. Cuota constante en UVR (Sistema de
Amortización Gradual)
La cuota mensual es constante en UVR por
todos los meses del plazo del crédito. Se calcula como una anualidad
uniforme en UVR a la tasa sobre UVR pactada y por los meses del plazo
mediante la siguiente fórmula:
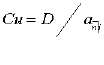
donde:
Cu = Cuota mensual en UVR
D = Monto del préstamo en UVR
n = Plazo en meses
i = tasa efectiva mensual equivalente a la tasa remuneratoria efectiva
anual ia,
i = ((1+ia) (1/12))-1
 = Valor presente
de n pagos unitarios periódicos a la tasa i por período
Como la UVR se reajusta diariamente con
la tasa de inflación, las cuotas en pesos variarán en la
misma proporción. De igual manera, aunque el saldo de la deuda
valorada en UVR es siempre decreciente, al convertirlo a pesos normalmente
crece durante aproximadamente las dos terceras partes del plazo.
2. Amortización constante a capital en UVR
Durante cada uno de los meses del plazo
se amortiza a la deuda una cantidad uniforme en UVR igual al monto del
préstamo en UVR dividido por el plazo en meses. La cuota mensual
a pagar es la amortización constante más los intereses del
mes sobre el saldo insoluto.
La cuota para cada mes se obtiene de aplicar
la siguiente fórmula:
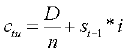
donde:
Ctu = Cuota en UVR a la altura t, t=1,2,3.....n
D = Monto de la deuda en UVR
St-1 = saldo a la altura t-1 igual a

i = tasa efectiva mensual equivalente
= ((1+ia) (1/12))-1, ia tasa efectiva anual remuneratoria
sobre UVR
n = Número de meses del plazo
De esta forma, la cuota mensual en UVR
es decreciente pero variable en pesos en una proporción inferior
al IPC.
3. Cuota decreciente mensualmente en UVR
cíclica por períodos anuales.
Las cuotas mensuales durante cada anualidad
(aniversario) del crédito son decrecientes en UVR. Para cada período
anual del crédito se repite la serie de doce cuotas decrecientes.
El decremento anual equivalente debe ser igual a la inflación proyectada
y no podrá modificarse durante el plazo.
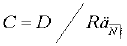
donde:
C = Cuota del primer mes de cada año del crédito en UVR
Ct = C(1-g)t-1 para t = 2,3,4,...11,12
g = decremento mensual equivalente a la inflación proyectada g=(1+Inf
)1/12 -1
= El valor presente
de N pagos anuales unitarios anticipados a la tasa efectiva anual i
D = Monto de la Deuda en UVR
N = Plazo en años
i = tasa efectiva anual remuneratoria sobre UVR
R = Valor presente de 12 pagos mensuales
decrecientes a una tasa mensual equivalente a la inflación proyectada
que no podrá modificarse durante el plazo con primer pago igual
a una unidad.
Sistemas en pesos
1. Cuota constante (amortización
gradual en pesos)
La cuota mensual es fija en pesos por
todo el plazo del crédito. Se calcula como una anualidad uniforme
ordinaria
donde:
C = Valor de la cuota mensual uniforme en pesos.
=
Valor presente de n pagos unitarios periódicos a la tasa i por
período
D = Monto del préstamo en pesos
n = Plazo en meses
i = tasa efectiva mensual equivalente a la tasa efectiva anual ia sobre
pesos
i = ((1+ia) (1/12))-1
2. Amortización constante a capital
Las cuotas mensuales son iguales a la
enésima parte de la deuda más los intereses del mes calculados
sobre el saldo insoluto. De esta forma, las cuotas mensuales en pesos
son decrecientes.
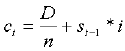
donde:
Ct = Cuota en pesos a la altura
t, t=1,2,3.....n
D = Monto de la deuda en pesos
St-1 = saldo a la altura t-1 igual a

i = tasa efectiva mensual equivalente = ((1+ia) (1/12))-1,
ia tasa efectiva anual sobre pesos que no podrá incrementarse
durante el plazo.
n = Número de meses del plazo
Las cuotas definidas en el presente numeral
corresponden única y exclusivamente al servicio de la deuda en
condiciones normales, es decir no incluyen primas de seguros ni recargos
por mora.
De otro lado, en cuanto a sus interrogantes
relacionados con la variación o progresivo aumento de las cuotas
mensuales de amortización del crédito bajo el sistema UPAC
hoy UVR debido a su actualización con base en el DTF hoy con el
IPC, debe señalarse que el cálculo y divulgación
de la corrección monetaria2 como indicador determinante
de la UPAC era una función ejercida por la Junta Directiva del
Banco de la República hasta el 31 de diciembre de 1999, con fundamento
en lo previsto por los artículos 16, literal f) y 20 de la Ley
31 de 1992, disposiciones que a la letra dicen:
"Artículo
16. Atribuciones. Al Banco de la República le corresponde
estudiar y adoptar las medidas monetarias, crediticias y cambiarias para
regular la circulación monetaria y en general la liquidez del mercado
financiero y el normal funcionamiento de los pagos internos y externos
de la economía, velando por la estabilidad del valor de la moneda.
Para tal efecto, la Junta Directiva podrá:
(…)
f) Fijar la metodología
para la determinación de los valores en moneda legal de la Unidad
de Poder Adquisitivo Constante UPAC, procurando que ésta también
refleje los movimientos de la tasa de interés en la economía".
(Lo resaltado fue declarado inexequible por la Corte Constitucional, en
Sentencia C-383 de 1999 del 28 de mayo de 1999, M. P. Alfredo Beltrán
Sierra).
Artículo
20. Tasa de interés bancario corriente y liquidación de
la UPAC. La Junta Directiva podrá solicitar al Superintendente
Bancario la certificación de la tasa de interés bancario
corriente cuando por razones de variaciones sustanciales de mercado ello
sea necesario.
El Banco de la República
calculará mensualmente e informará con idéntica periodicidad
a las corporaciones de ahorro y vivienda, para cada uno de los días
del mes siguiente, los valores en moneda legal de la Unidad de Poder Adquisitivo
Constante -UPAC, según la metodología correspondiente".
Ahora bien, "desde la creación
de las UPAC, para la corrección monetaria se ha acudido por el
legislador a distintos instrumentos, pues, como se sabe, inicialmente
su cálculo se encontraba ligado al índice de precios al
consumidor y, a partir de la década de 1980 las fórmulas
para la corrección monetaria se desligaron de éste, para
tener en cuenta, entonces, la variación de las tasas de interés,
que, correspondía a la de los certificados de depósito a
término en bancos y corporaciones (Decreto 1131 de 1984). Posteriormente,
conforme al Decreto 1319 de 1988, la actualización del valor se
calculó conforme al promedio ponderado de la inflación y
la DTF. Más tarde, en 1993, la Junta Directiva del Banco de la
República adoptó como criterio para fijar el valor de la
corrección monetaria el costo ponderado de las captaciones de dinero
del público (Resolución Externa 6 de 1993), sustituida luego
por las Resoluciones Externas 26 de 1994 y 18 de 1995, conforme a las
cuales la corrección monetaria se fija en un 74% de la DTF"
(Corte Constitucional, Sentencia C-383 de 1999 del 28 de mayo de 1999,
M. P. Alfredo Beltrán Sierra).
En cuanto al cálculo de la UVR,
es de observar que a partir de la expedición de la Ley 546 de 1999,
mediante la cual se establecen las normas generales para regular un nuevo
sistema de financiación de vivienda a largo plazo, se creó
la Unidad de Valor Real -UVR- como una unidad de cuenta que refleja el
poder adquisitivo de la moneda, con base exclusivamente en la variación
del índice de precios al consumidor certificada por el DANE, cuyo
valor se calculó en principio de conformidad con la metodología
que estableció el Consejo de Política Económica y
Social, CONPES.
Sin embargo, de acuerdo con lo señalado
por la Corte Constitucional mediante Sentencia C-955 del 26 de julio del
2000, Magistrado Ponente José Gregorio Hernández Galindo,
Expedientes D-2823 y D-2828, la cual declaró inconstitucional esa
facultad en cabeza del Gobierno Nacional, la autoridad encargada de calcular
y divulgar diariamente el valor de la UVR es la Junta Directiva del Banco
de la República.
En cumplimiento de lo anterior y dentro
del presupuesto legal consagrado en el artículo 3° de la Ley
546 de 1999 el CONPES, en su sesión del 23 de diciembre de 1999,
recomendó la metodología para el cálculo de la UVR
(adoptada por el Gobierno Nacional mediante el Decreto 2703 de 1999),
para lo cual dispuso que debía tenerse en cuenta la variación
mensual del IPC certificada por el DANE para el mes calendario inmediatamente
anterior al mes del inicio del período de cálculo, metodología
que posteriormente estableció la Junta Directiva del Banco de la
República mediante la Resolución Externa 13 del 2000.
La metodología adoptada conlleva
a que "(…) durante los meses en los cuales estacionalmente
es alta la inflación, la UVR tendrá un reajuste mayor que
el que se presenta en meses de baja inflación; por esta razón,
anualizar la inflación de un mes determinado, presupone que esa
va a ser la inflación total del año, con lo cual se distorsiona
la inflación real que puede resultar en dicho período".
(Considerando quinto del Decreto 234 del 2000)
Con fundamento en las razones expuestas,
se consideró necesario que para los créditos de vivienda
denominados en UVR, el reajuste de la unidad de valor real debía
efectuarse con base en la inflación real ocurrida durante el año;
para la cual se expidió el Decreto 234 del 2000 el cual dispone
en el artículo primero lo siguiente:
"De conformidad con
el artículo 64 de la Ley 45 de 1990, para efectos de establecer
el valor del reajuste de la unidad de valor real -UVR-, que computará
como interés en los créditos a largo plazo denominados en
esta unidad, la Superintendencia Bancaria informará mensualmente
la inflación registrada durante los doce meses inmediatamente anteriores,
de acuerdo con las certificaciones publicadas por el Departamento Nacional
de Estadística -DANE-.
Dicha información,
conjuntamente con la tasa remuneratoria pactada en cada operación
de crédito, se utilizará para la determinación de
la tasa de interés cobrada en el mes".
En cumplimiento de la anterior disposición
esta Superintendencia, mediante Cartas Circulares números 98, 130,
198, 240, 306, 367, 441, 499, 551, 640, 653 del 2000, 04, 15, 30, 51,
61, 73, 85, 98, 110, 123, 139, 151, del 2001, 02, 27, 34, 48, 62, 71,
83, 96, 107, 119, 128, 138 del 2002 y 05, 14, 32, 50, 62, 72 y 85 del
2003 ha informado los valores del reajuste de la Unidad de Valor Real
-UVR- que computarán como interés para los créditos
a largo plazo denominados en UVR.
Con el fin de que se suministre mayor
información sobre esta materia, en la fecha se ha dado traslado
de su petición al Banco de la República, para los fines
pertinentes.
De otro lado, respecto de sus interrogantes
relacionados con la reliquidación de los créditos, entendiendo
que hace alusión al alivio contemplado en la Ley 546 de 1999, resulta
pertinente recordar que de conformidad con los artículos 41 y 42
de la mencionada ley, los abonos por concepto de reliquidación
de obligaciones hipotecarias consagrados en la misma aplicaban a los créditos
individuales concedidos para financiar vivienda a largo plazo, que se
hubieren otorgado en UPAC o en moneda legal por un establecimiento de
crédito y que se encontraran vigentes el 31 de diciembre de 1999.
La reliquidación y el abono correspondiente
de que tratan los mencionados artículos estaban previstos para
las obligaciones contratadas en los términos descritos, para cuya
aplicación se establecieron unas fórmulas de conversión
de unidades y de tasas en los Decretos 2702 y 2703 de 1999. En consecuencia,
los beneficios fueron aplicables a los créditos de vivienda individual
que por el hecho de contener un componente variable en su fórmula
de liquidación se vieron afectados por los movimientos de las tasas
en el mercado, tal es el caso de los préstamos denominados en UPAC,
en cuyo cálculo el comportamiento de la "DTF" resultaba
de significativa importancia, y de los expresados en moneda legal siempre
que estuvieran referidos al mismo indicador.
Ahora bien, de conformidad con lo dispuesto
en el numeral 2 del artículo 41 de la Ley 546 de 1999, los establecimientos
de crédito debían reliquidar el saldo total de cada uno
de los créditos, para cuyo efecto utilizó la UVR que para
cada uno de los días comprendidos entre el 1º de enero de
1993 y el 31 de diciembre de 1999 publicó el Ministerio de Hacienda
y Crédito Público mediante Resolución 2896 de 1999.
En desarrollo de las disposiciones mencionadas,
esta Superintendencia expidió la Circular Externa 007 del 2000,
en el cual se establece el procedimiento para efectuar la reliquidación
en cuestión.
Es el caso precisar que no corresponde
a esta Superintendencia la revisión de las liquidaciones efectuadas
por los establecimientos de crédito en virtud de la Ley 546 de
1999, tal como lo señala la Corte Constitucional en su fallo C-955
del 2000 y de conformidad con la respuesta que sobre este tema emitió
el Consejo de Estado en concepto del 1o. de diciembre de 1999 de la Sala
de Consulta y Servicio Civil, M. P. César Hoyos Salazar, Rad. 1.245,
frente a una consulta elevada por el Ministerio de Hacienda y Crédito
Público, en los siguientes términos:
"Ahora bien,
en cuanto se refiere a los contratos particulares, esto es, a los contratos
de mutuo para vivienda, con garantía hipotecaria y bajo la modalidad
del sistema UPAC, celebrados entre los particulares y las corporaciones
de ahorro y vivienda y el BCH, corresponde la revisión de los mismos,
la reliquidación de los créditos y la devolución
de lo que los deudores hayan cancelado en exceso, a los jueces de la República,
ante demanda judicial presentada por cada persona interesada, ya que tales
declaraciones y condenas sobre contratos de derecho privado constituyen
el ejercicio de una función jurisdiccional -la decisión
sobre una controversia jurídica particular- asignada a la competencia
de la rama jurisdiccional, no a una autoridad administrativa como la Superintendencia
Bancaria" (resaltado fuera de texto).
Debe observarse que con el propósito
de lograr una mayor efectividad en el cumplimiento de lo dispuesto en
el 5 de la Circular Externa 007 del 2000 y para cumplir con las funciones
asignadas por el Gobierno Nacional de verificar las cuentas de cobro que
presenten las entidades vigiladas a la Nación por concepto de Títulos
de Tesorería-TES-Ley 546, este Despacho expidió la Circular
Externa 048 de ese mismo año, mediante la cual imparte instrucciones
a los establecimientos de crédito acerca de la información
que deben remitir en la proforma F.0000-50 creando para el efecto el formato
254, que contiene la información individual referente a los créditos
de vivienda reliquidados de las entidades vigiladas.
En efecto, de conformidad con lo dispuesto
en el artículo 3º del Decreto 249 del 2000 modificado en parte
por el artículo 2° del Decreto 2221 del 2000, "la Superintendencia
verificará que la información allegada por las entidades
acreedoras coincidan con los registros contables de las cuentas por cobrar
a cargo de la Nación-Ministerio de Hacienda y Crédito Público,
y remitirá a la Dirección General de Crédito Público
la información allegada por la entidad".
Así pues, con fundamento en las
funciones encomendadas y en desarrollo de su función de inspección
y vigilancia, esta Entidad puede revisar las reliquidaciones enviadas
por las entidades financieras en aras de verificar que las cuentas de
cobro mencionadas se ajusten a los parámetros previstos al efecto.
De otro lado, en cuanto a la liquidación
sobre el valor de los intereses generados por las sumas cobradas en exceso
así como el cálculo de las cuotas mensuales en el crédito
que originó el proceso judicial referido, debe aclararse que dentro
de las funciones y facultades legales de inspección y vigilancia
de la Superintendencia Bancaria de Colombia, expresamente señaladas
en el artículo 326 del Estatuto Orgánico del Sistema Financiero,
no le es dable determinar responsabilidades diferentes de las administrativas
dentro del ámbito de su competencia.
Al respecto, ha manifestado la Sala de
lo Contencioso Administrativo, Sección Cuarta del Consejo de Estado,
mediante sentencia de junio 12 de 1975, Expediente 2945, C. P. Miguel
Lleras Pizarro, lo siguiente:
"Respecto de la legalidad o puntualidad o regularidad
como el banco cumpla con los negocios celebrados con su clientela el Superintendente
sólo puede dar órdenes para evitar lo que contraríe
la ley pero no para revocar los actos de ejecución contractual
(…).
(…) el Superintendente
no puede ordenar ni directa ni indirectamente que tal perjuicio sea reparado,
ni siquiera puede estimar si hubo o no perjuicio o si se cumplió
bien o mal la obligación del contrato porque tal extensiva interpretación
de sus facultades de vigilancia transformaría su función
de administrativa en jurisdiccional.
Importa puntualizar
que la nota característica de la competencia que para vigilar los
bancos tiene el Superintendente, consiste en su capacidad para impedir
que se ejecuten actos o hechos peligrosos y no la de ordenar que se cumplan
determinados actos o hechos, en especial aquellos íntimamente vinculados
con los contratos celebrados con la clientela o los que regulan las relaciones
con los accionistas" (resaltado fuera de texto).
Visto lo anterior, es de resaltar que
en atención al volumen de asuntos y a la escasa disponibilidad
de personal, esta Entidad no está facultado para rendir dictámenes
periciales o experticios acerca de un contrato específico celebrado
entre particulares (deudor-entidad financiera acreedora) como parece deducirse
de su petición.»
|